券商ROE迈入资本驱动的券商券商新常态,这个直接体现股东赚钱效率的赚钱指标重回住指标正发生哪些变化?
截至2026年半年报,券商整体半年度ROE中位数达4.13%,效率不仅较2024年(2.21%)、年高2025年(3.21%)实现连续回升,飙升更创下近十年第三高,各抓EC Markets交易官网仅次于2020年(4.25%)与2021年(4.35%)同期水平。券商券商
半年度ROE最高的赚钱指标重回住是长江证券,上半年ROE为8.39%,效率其他排名靠前的年高4家券商ROE均超过8%,分别为中信建投(8.27%)、飙升招商证券(8.22%)、各抓广发证券(8.08%)、券商券商华安证券(8.08%)。赚钱指标重回住跻身前十的效率还有中信证券(7.81%)、中金公司(7.60%)、华泰证券(6.30%)、国泰海通(6.12%)、EC外汇官网财达证券(6.06%)。
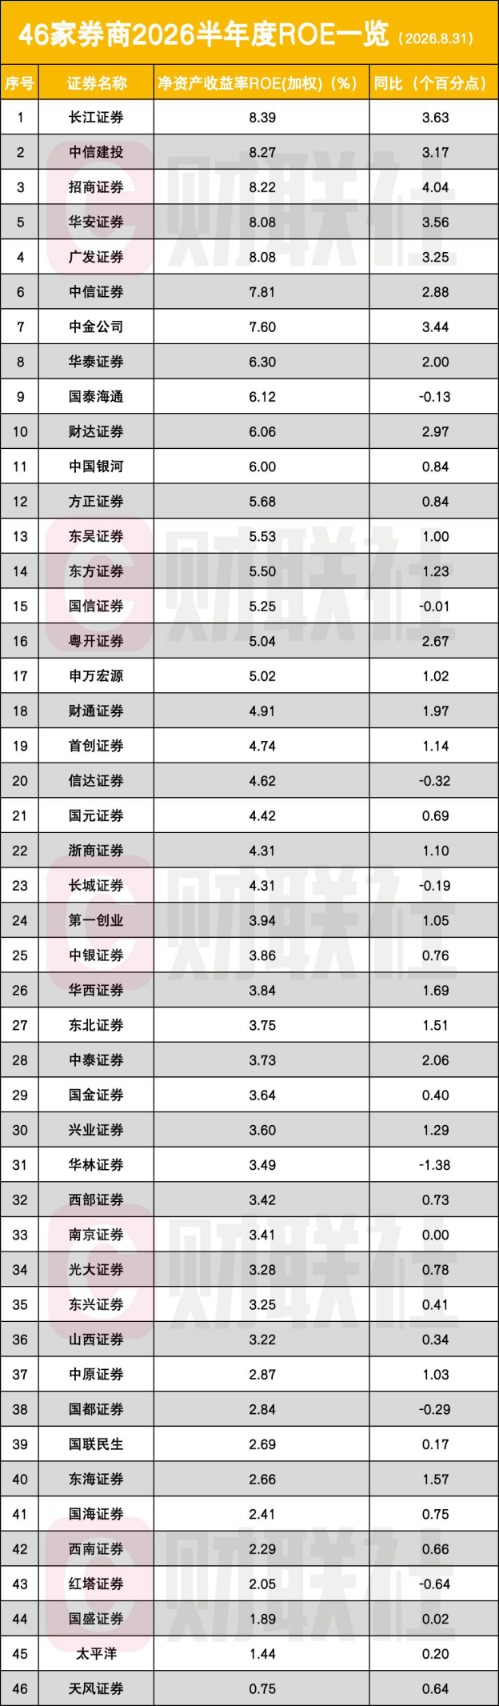
若下半年保持当前资本运用效率与盈利质量,上述券商年化ROE有望触及12.12%至16.78%区间。
6家券商ROE飙升
在46家数据可比券商中,39家ROE同比提升,其中6家增幅超3个百分点,分别为招商证券(+4.04pct)、长江证券(+3.63pct)、华安证券(+3.56pct)、中金公司(+3.44pct)、广发证券(+3.25pct)及中信建投(+3.17pct)。
这6家券商的共性在于成功抓住了“科创跟投”与“扩表”的双重红利。在IPO与并购重组活跃的背景下,“保荐+跟投”模式使券商从单纯中介转变为股东,科创投资平台兑现的巨额浮盈叠加国际业务杠杆提升,带来了ROE的非线性跃升。
长江证券的EC安盈官网提升,表现出了中型券商通过差异化定位实现突围的可能。近年来,长江证券深耕区域战略,在科创投行与特色研究上形成壁垒,证明了在行业分化加剧的当下,只要找准特色并提升ROA(资产回报率或总资产收益率),中型券商同样能创造比肩头部的资本回报。
与之相对,7家券商ROE出现下滑,分别是国信证券(-0.01pct)、国泰海通(-0.13pct)、长城证券(-0.19pct)、国都证券(-0.29pct)、信达证券(-0.32pct)、红塔证券(-0.64pct)、华林证券(-1.38pct)。
国泰海通微降0.13个百分点,是大型并购后的正常“消化期”:一方面合并产生的负商誉一次性收益抬高了去年基数,另一方面净资产规模急剧膨胀导致分母变大,在协同效应完全释放前,ROE短期承压符合预期。
此外,值得关注的是,东方财富证券母公司东方财富上半年ROE高达8.46%,同比增1.77个百分点。东方财富的高ROE依托庞大流量与客户基础,轻资产业务几乎不消耗资本金即可产生巨额利润,ROA极高;这与中信、中金等依靠“中ROA+高杠杆”的重资本模式形成鲜明对比。两者殊途同归,共同指向了券商资本回报的两条最优路径。
平均经营杠杆达5.91倍
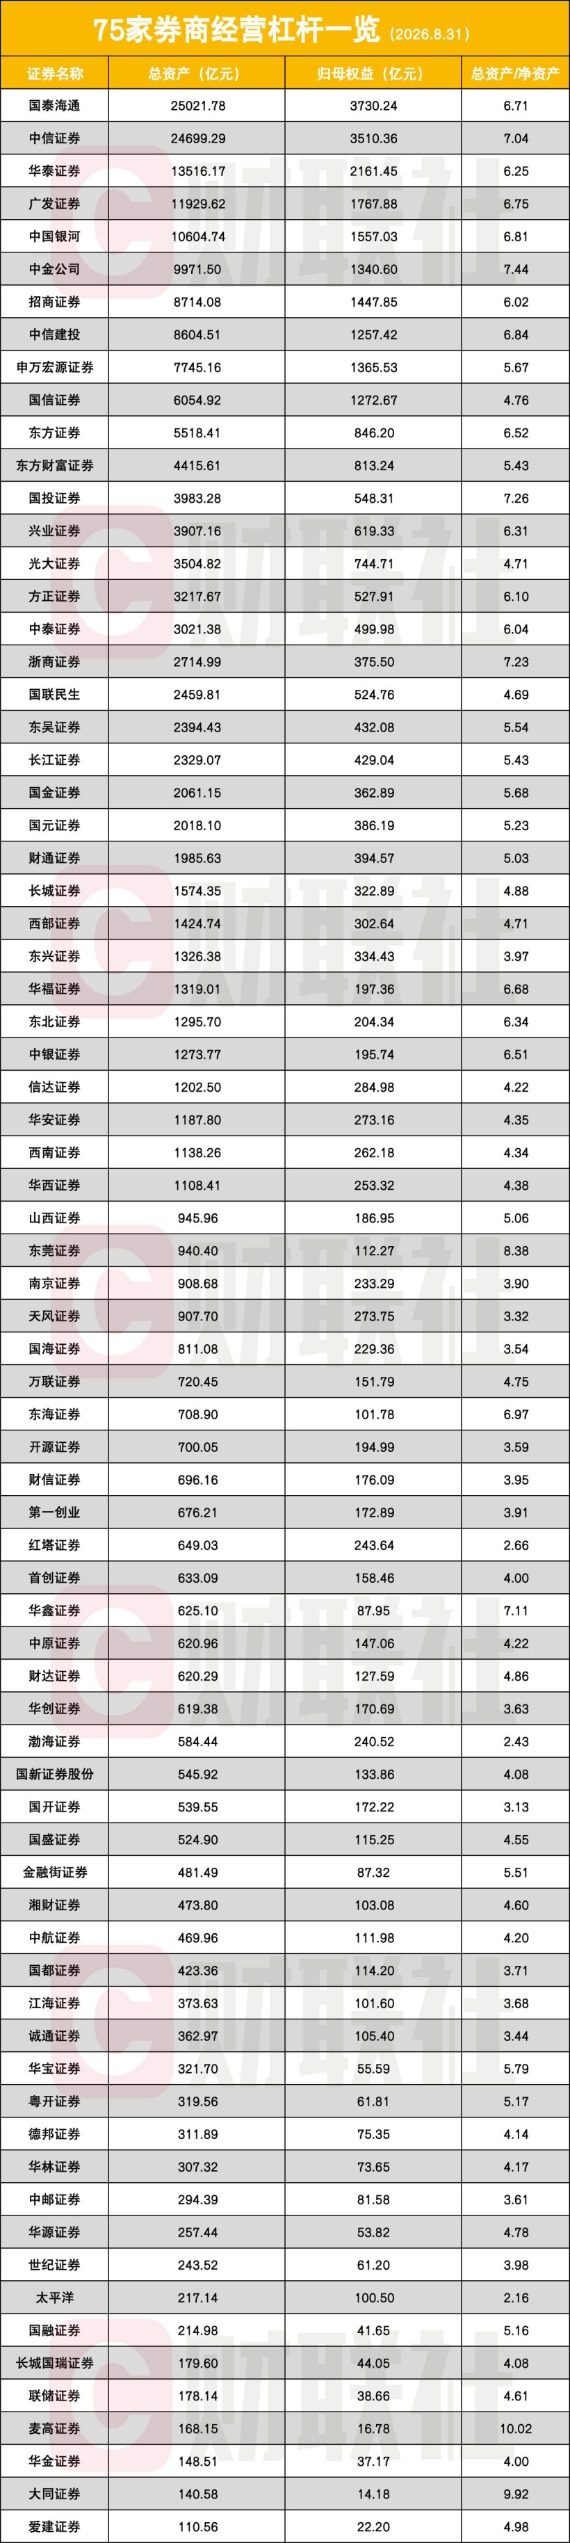
杠杆运用是本轮ROE回升的重要推手。今年上半年,75家可比券商平均经营杠杆达5.91倍,较过去3-4倍的水平显著提升,同时高于上述均值的券商有22家,占比为29.33%,印证了行业“重资本化”趋势。
排名靠前的10家券商是麦高证券(10.02倍)、大同证券(9.92倍)、东莞证券(8.38倍)、中金公司(7.44倍)、国投证券(7.26倍)、浙商证券(7.23倍)、华鑫证券(7.11倍)、中信证券(7.04倍)、东海证券(6.97倍)、中信建投(6.84倍)。
业内认为,高杠杆背后的质量分化明显,部分中小券商虽杠杆居前,但多源于债券自营等特定业务的激进扩表,风控稳定性有待考验。相比之下,中金、中信、中信建投等头部券商的高杠杆建立在衍生品、做市等客需业务之上,属于国际一流投行的标准形态,可持续性更强。
反观经营杠杆较低的10家券商,包括华创证券(3.63倍)、中邮证券(3.61倍)、开源证券(3.59倍)、国海证券(3.54倍)、诚通证券(3.44倍)、天风证券(3.32倍)、国开证券(3.13倍)、红塔证券(2.66倍)、渤海证券(2.43倍)、太平洋(2.16倍)。
市场认为,在券商“用钱赚钱”的时代,不敢加杠杆或加不上杠杆,意味着资本闲置,ROE自然无法提升,面临被边缘化的风险。
进一步聚焦头部阵营,8家总资产领先券商的财务杠杆倍数普遍高于均值,具体为国泰海通(6.71倍)、中信证券(7.04倍)、华泰证券(6.25倍)、广发证券(6.75倍)、中国银河(6.81倍)、中金公司(7.44倍)、招商证券(6.02倍)、中信建投(6.84倍)。而申万宏源证券(5.67倍)、国信证券(4.76倍)经营杠杆倍数低于上述均值。东方证券杠杆虽达6.52倍,但ROE未能跻身前十。
头部8家券商财务杠杆倍数普遍高于均值,说明“马太效应”正在资本端加速显现。头部券商凭借更低的融资成本、更强大的风控体系和更丰富的机构客户场景,能够安全地承接更大的资产负债表,从而通过杠杆放大ROE。
而个别头部券商杠杆偏低,可能源于业务结构调整或风控偏保守;对于个别头部券商虽然杠杆较高但ROE未能进入前十,说明其ROA这一资产端的盈利能力未能有效匹配杠杆,出现了“增收不增利”或资产减值的问题,这是典型的“无效扩表”。
卖方:三类资本回报模式更值得关注
针对上述分化,东方证券研究所非银金融首席分析师张凯烽发表研报称,历史上上市券商ROE的主要运行方向由ROA决定,但近年来经营杠杆贡献明显增强。相近ROE背后可以对应完全不同的盈利模式,判断券商资本回报需要同时关注单位资产盈利能力,以及业务模式能够承接多大的资产负债表。
张凯烽认为,从ROE视角看,券商投资价值除短期资本市场Beta外,更应关注ROA水平、资产盈利稳定性及有效扩表能力。当前更值得关注三类资本回报模式:
一是重资本业务承接能力较强、能够在较高经营杠杆下维持合理ROA的综合型头部券商;
二是单位资产盈利效率较高、客户与机构业务基础能够进一步拓展资本中介场景的效率驱动型券商;
三是依托平台、流量和客户资源形成高ROA、低杠杆特征,并具备客户资源进一步变现空间的平台型券商。
随着做市、衍生品、机构交易、跨境及综合融资等资本中介业务深化,具备客户基础、资本实力、融资能力和风险管理优势的公司有望将较好的ROA更充分转化为ROE。

黄金上个交易日欧美盘走出一波探底反弹之后日线报收一根T形线,上个交易日亚盘4545附近的空单和美盘4500的多单走出一些空间。原油上个交易日同样是在美盘前后走出大幅上涨,日线报收一根略带上影线的中等实
半导体龙头有研硅688432)8月28日晚间发布公告,正在筹划以发行股份及支付现金的方式向中国有研科技集团有限公司、德州汇达半导体股权投资基金合伙企业有限合伙)购买山东有研艾斯半导体材料有限公司以下简
周四8月27日)美股早盘,Okta和CrowdStrike股价双双大幅上涨,此前两家公司公布的财报显示,随着人工智能应用加速,客户正在增加网络安全工具方面的支出。两家公司的季度业绩均超出华尔街预期,并
8月22日至25日,《人民日报》连续刊发四篇署名“钟才文”的评论文章,迅速成为资本市场与政策研究领域热议的焦点。“钟才文”的每一次集中亮相,都被视作解读宏观政策走向的核心风向标,这一次同样牵动着市场的

周四,白银连续第二天承受沉重的抛售压力,一度跌至5月9日以来的最低水平27.72美元,随后略有反弹,交投于28美元附近。市场分析师Haresh Menghani称,日线图上的振荡指标一直在获得负面牵引
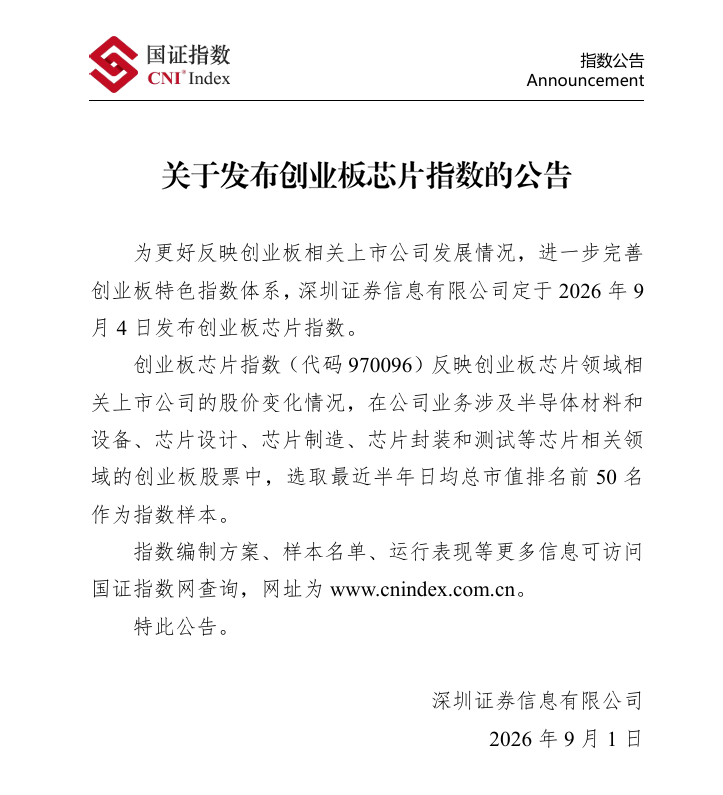
【导读】创业板芯片指数、创业板工业机械指数、创业板AI应用指数等3条创业板主题指数陆续发布“创系列”指数不断扩容中。9月1日,深交所全资子公司深圳证券信息有限公司以下简称深证信息)发布公告称,将于9月
